Domain tskb.de kaufen?
Wir ziehen mit dem Projekt
tskb.de um.
Sind Sie am Kauf der Domain
tskb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tskb.de kaufen?
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **

Ähnliche Suchbegriffe für Haus
Top-Angebote
Produkte zum Begriff Haus:
-
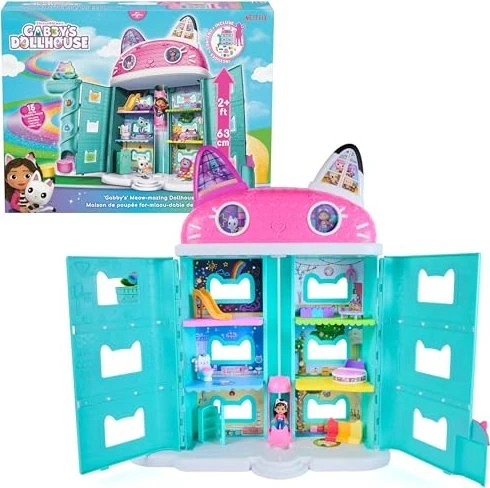
Gabbys magisches Haus Großes HausSpielset für Mädchen, empfohlenes Alter ab 3 Jahren, Spielzeughöhe 46 cm Gabbys magisches großes Haus bietet sieben Spielräume und Zonen mit Katzenthema, einen beweglichen Katzenaufzug und einen Lieferturm. Im Set enthalten sind eine 9 cm große Gabby-Figur, die genauso gek79,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Zählt ein halb bezahltes Haus als Vermögen?
Ja, ein halb bezahltes Haus zählt als Vermögen. Der Wert des Hauses, abzüglich des noch ausstehenden Betrags, wird als Vermögenswert betrachtet. Es wird in der Regel in der Bilanz oder bei der Berechnung des Nettovermögens einer Person oder eines Unternehmens berücksichtigt. **

Wie bekomme ich einen Kredit für ein Haus?
Wie bekomme ich einen Kredit für ein Haus? Um einen Kredit für ein Haus zu erhalten, müssen Sie in der Regel eine gute Bonität haben, ein stabiles Einkommen nachweisen und genügend Eigenkapital für die Anzahlung bereithalten. Sie sollten sich auch über verschiedene Kreditangebote informieren, um den besten Zinssatz und die besten Konditionen zu erhalten. Es ist ratsam, Ihre Kreditwürdigkeit zu überprüfen und gegebenenfalls Verbesserungen vorzunehmen, um Ihre Chancen auf Genehmigung zu erhöhen. Schließlich sollten Sie sich an verschiedene Banken und Kreditinstitute wenden, um Angebote zu vergleichen und den besten Kredit für Ihr Haus zu finden. **
Wie viel Kredit kann ich mir leisten Haus?
Um herauszufinden, wie viel Kredit Sie sich für ein Haus leisten können, sollten Sie zunächst Ihre finanzielle Situation analysieren. Berücksichtigen Sie dabei Ihr Einkommen, Ihre monatlichen Ausgaben und eventuelle Schulden. Ein grober Richtwert besagt, dass Ihre monatlichen Hypothekenzahlungen nicht mehr als 28-30% Ihres Bruttoeinkommens ausmachen sollten. Zudem sollten Sie bedenken, dass Sie in der Lage sein sollten, eine Anzahlung zu leisten, um die monatlichen Raten zu reduzieren. Es ist ratsam, mit einem Finanzberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
Top-Angebote
Produkte zum Begriff Haus:
-
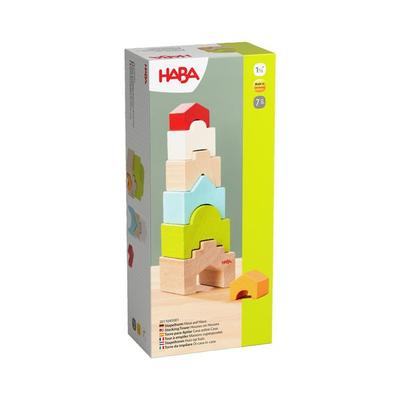
Stapelturm Haus auf HausHaus Auf Haus – Hoch Hinaus! Hier Können Sich Kleine Architektinnen Und Architekten An Ihren Ersten Meisterwerken Versuchen. Den Kindern Stehen Stapelsteine Aus Buchenholz In Verschiedenen Farben Und Größen Zur Verfügung. Aber Aufgepasst: Nicht...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Kinderbett Haus - Integrierte Bank - 90x200 cm - WaschbraunDas Famanu Kinderbett in Form eines Hauses schafft eine traumhafte Schlafumgebung für Kinder. Dieses Bett ist mehr als nur ein Schlafplatz; es ist ein magischer Rückzugsort für endlose Fantasie und Komfort. Es erfüllt die Bedürfnisse nach einer sicheren und anregenden Umgebung, in der Kinder sich geborgen fühlen und ihre eigene Welt erschaffen können. Mit einem stabilen Rahmen aus massivem Kiefernholz in einem warmen Waschbraun bietet das Bett eine gemütliche Liegefläche von 90x200 cm und ein charmantes Hausdesign, das die Vorstellungskraft anregt. Die integrierte Bank ist ideal zum Vorlesen, Spielen oder einfach zum Entspannen. Perfekt für das Kinderzimmer, das Spielzimmer oder als besondere Ergänzung in einem Themenzimmer. Das Bett ist für Kinder bis 6 Jahre geeignet und kann ein Gewicht von bis zu 220 kg tragen, was für jahrelangen Spaß sorgt. Der größte Vorteil dieses Bettes ist die Kombination aus Funktionalität und Spielspaß. Es bietet eine sichere und komfortable Schlafumgebung745,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabbys magisches Haus Großes HausSpielset für Mädchen, empfohlenes Alter ab 3 Jahren, Spielzeughöhe 46 cm Gabbys magisches großes Haus bietet sieben Spielräume und Zonen mit Katzenthema, einen beweglichen Katzenaufzug und einen Lieferturm. Im Set enthalten sind eine 9 cm große Gabby-Figur, die genauso gek79,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Welche Bank finanziert Haus in Italien?
Welche Bank finanziert Haus in Italien? In Italien gibt es verschiedene Banken, die Hypotheken und Kredite für den Kauf von Immobilien anbieten. Zu den bekanntesten Banken gehören die Intesa Sanpaolo, UniCredit, Banca Monte dei Paschi di Siena und Banco BPM. Diese Banken bieten unterschiedliche Konditionen und Zinssätze für Hypotheken an, daher ist es ratsam, verschiedene Angebote zu vergleichen, um die beste Finanzierung für den Kauf eines Hauses in Italien zu finden. Es ist auch wichtig, sich über die aktuellen rechtlichen und finanziellen Rahmenbedingungen für den Immobilienkauf in Italien zu informieren, um sicherzustellen, dass man die richtige Entscheidung trifft. Letztendlich ist es empfehlenswert, sich von einem Fachmann oder einer Fachfrau beraten zu lassen, um die beste Finanzierungslösung für den Kauf eines Hauses in Italien zu finden. **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
Ähnliche Suchbegriffe für Haus
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haba Stapelturm Haus auf Haus (MQ2)Haus auf Haus hoch hinaus! Hier können sich kleine Architektinnen und Architekten an ihren ersten Meisterwerken versuchen. Den Kindern stehen Stapelsteine aus Buchenholz in verschiedenen Farben und Grössen zur Verfügung. Aber aufgepasst: Nicht jeder Stein passt zum anderen. Die richtigen Aussparungen wollen erkannt und passend zusammengefügt werden, um dem Turm einen sicheren Stand zu geben. Zum Vergleich: grösstes Turmelement 7 x 7 cm. Sortieren, erkennen, stapeln - Stapelspass für die Kleinsten - fördert die Auge-Hand-Koordination und Feinmotorik.25,70 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Zählt ein halb bezahltes Haus als Vermögen?
Ja, ein halb bezahltes Haus zählt als Vermögen. Der Wert des Hauses, abzüglich des noch ausstehenden Betrags, wird als Vermögenswert betrachtet. Es wird in der Regel in der Bilanz oder bei der Berechnung des Nettovermögens einer Person oder eines Unternehmens berücksichtigt. **
-
Wie bekomme ich einen Kredit für ein Haus?
Wie bekomme ich einen Kredit für ein Haus? Um einen Kredit für ein Haus zu erhalten, müssen Sie in der Regel eine gute Bonität haben, ein stabiles Einkommen nachweisen und genügend Eigenkapital für die Anzahlung bereithalten. Sie sollten sich auch über verschiedene Kreditangebote informieren, um den besten Zinssatz und die besten Konditionen zu erhalten. Es ist ratsam, Ihre Kreditwürdigkeit zu überprüfen und gegebenenfalls Verbesserungen vorzunehmen, um Ihre Chancen auf Genehmigung zu erhöhen. Schließlich sollten Sie sich an verschiedene Banken und Kreditinstitute wenden, um Angebote zu vergleichen und den besten Kredit für Ihr Haus zu finden. **
-
Wie viel Kredit kann ich mir leisten Haus?
Um herauszufinden, wie viel Kredit Sie sich für ein Haus leisten können, sollten Sie zunächst Ihre finanzielle Situation analysieren. Berücksichtigen Sie dabei Ihr Einkommen, Ihre monatlichen Ausgaben und eventuelle Schulden. Ein grober Richtwert besagt, dass Ihre monatlichen Hypothekenzahlungen nicht mehr als 28-30% Ihres Bruttoeinkommens ausmachen sollten. Zudem sollten Sie bedenken, dass Sie in der Lage sein sollten, eine Anzahlung zu leisten, um die monatlichen Raten zu reduzieren. Es ist ratsam, mit einem Finanzberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.